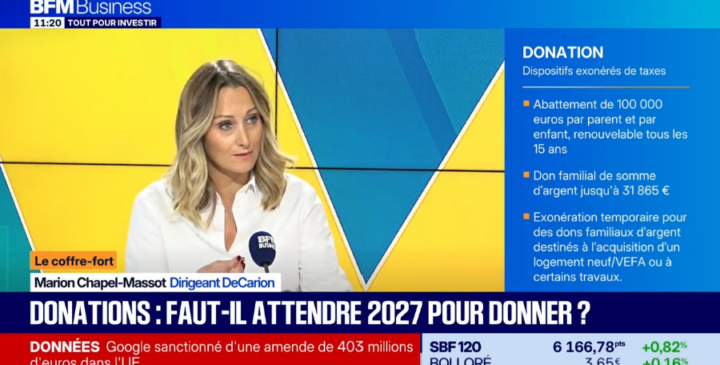
Dans un contexte de transmission massive du patrimoine entre les générations, plusieurs pistes de réforme de la fiscalité des donations sont actuellement évoquées pour 2027. Faut-il, pour autant, reporter un projet de transmission ? Invitée de l’émission Tout pour investir du 21/09/2026 sur BFM Business, Marion Chapel-Massot rappelle les dispositifs existants et décrypte les mesures envisagées.
Les abattements applicables en 2026
Il est aujourd’hui possible de transmettre une partie de son patrimoine sans acquitter de droits de donation.
Le dispositif le plus connu permet à chaque parent de donner jusqu’à 100 000 euros à chacun de ses enfants, tous les quinze ans. Un couple peut ainsi transmettre 200 000 euros à chaque enfant en exonération de droits, sous réserve de ne pas avoir déjà utilisé ces abattements au cours des quinze années précédentes.
À cet abattement peut s’ajouter le don familial de somme d’argent, parfois appelé « don Sarkozy », dans la limite de 31 865 euros. Pour en bénéficier, le donateur doit notamment être âgé de moins de 80 ans et le bénéficiaire doit être majeur ou émancipé. Ce dispositif est également renouvelable tous les quinze ans.
Enfin, une exonération temporaire s’applique, sous conditions, à certains dons familiaux de sommes d’argent effectués jusqu’au 31 décembre 2026. Elle concerne notamment le financement de l’acquisition d’un logement neuf ou en état futur d’achèvement ainsi que certains travaux de rénovation énergétique réalisés dans la résidence principale du bénéficiaire. L’exonération peut atteindre 100 000 euros par donateur et 300 000 euros par bénéficiaire.
Quelles évolutions sont envisagées pour 2027 ?
Les pistes présentées dans le cadre d’un possible « plan de grande transmission » viseraient à faciliter la circulation du patrimoine entre les générations.
Parmi les mesures évoquées figure le relèvement du plafond du don familial de somme d’argent, qui passerait de 31 865 à 50 000 euros. Les personnes ayant déjà utilisé l’abattement actuel pourraient éventuellement bénéficier du complément de 18 135 euros, y compris pendant le délai de rappel fiscal de quinze ans.
Autre évolution envisagée : l’instauration d’un taux unique de 6 % sur une fraction taxable pouvant aller jusqu’à 100 000 euros, au-delà des abattements disponibles. Ainsi, dans l’exemple d’une donation de 200 000 euros d’un parent à son enfant, les premiers 100 000 euros pourraient être exonérés et les 100 000 euros suivants taxés à 6 %, soit 6 000 euros de droits.
Ce dispositif pourrait également concerner un cercle familial plus large, notamment les transmissions entre oncles ou tantes et neveux ou nièces.
À ce stade, toutefois, aucune de ces mesures n’est entrée en vigueur. Elles devront être traduites juridiquement et débattues dans le cadre du projet de loi de finances pour 2027.
La fiscalité ne doit pas dicter seule le calendrier
Faut-il alors donner dès 2026 ou attendre une éventuelle réforme en 2027 ? Pour Marion Chapel-Massot, la réponse ne peut pas reposer uniquement sur la fiscalité.
Une donation doit tenir compte de l’âge du donateur, de ses besoins futurs, de la composition de son patrimoine, des transmissions déjà réalisées et des objectifs familiaux poursuivis. Il convient également de déterminer quels biens transmettre et s’il est préférable de donner en pleine propriété ou de recourir au démembrement.
Avant toute décision, cinq questions doivent donc être posées :
- Puis-je me permettre de donner ?
- À qui ai-je intérêt à transmettre ?
- Qu’ai-je déjà donné au cours des quinze dernières années ?
- Quels biens transmettre et faut-il les donner en pleine propriété ou en démembrement ?
- Est-ce réellement le bon moment ?
La fiscalité constitue un paramètre de la transmission, mais elle ne doit pas, à elle seule, en déterminer le calendrier.
Vous envisagez de transmettre une partie de votre patrimoine ? Les équipes DeCarion vous accompagnent dans la définition d’une stratégie adaptée à votre situation, à vos objectifs et aux besoins de vos proches : Contactez-nous.